遺産分割協議そのものに期限はありませんが、相続手続には期限のあるものが数多くあり、放置すると取り返しがつかなくなります。特に重要なのは①相続放棄・限定承認=3か月 ②準確定申告=4か月 ③相続税の申告・納付=10か月 ④遺留分侵害額請求=1年 ⑤相続登記=3年(2024年4月1日施行の義務化。正当な理由なく怠ると10万円以下の過料)です。健康保険・厚生年金の資格喪失届は死亡日の翌日から5日以内、死亡保険金の請求権は3年で時効にかかります。さらに見落とされがちなのが、2023年4月1日施行の改正民法により、相続開始から10年が経過すると、原則として特別受益と寄与分を主張できなくなるという点です。「期限がないから」と協議を先送りすると、生前贈与を考慮した公平な分割を求められなくなります。実質的な期限は10年とお考えください。
この記事のポイント
- 遺産分割協議自体に法律上の期限はないが、放置には重大なデメリットがある
- 相続放棄・限定承認は自己のために相続開始があったことを知った時から3か月(熟慮期間)
- 準確定申告は相続開始を知った日の翌日から4か月
- 相続税の申告・納付は死亡を知った日の翌日から10か月。基礎控除以下なら申告不要
- 遺留分侵害額請求は相続開始と侵害を知った時から1年、相続開始から10年で除斥
- 相続登記は2024年4月1日から義務化。取得を知った日から3年以内に申請しないと10万円以下の過料の対象
- 健康保険・厚生年金保険の資格喪失届は死亡日の翌日から5日以内
- 死亡保険金の請求権は3年で時効。預金は10年放置で休眠預金となる
- 2023年4月1日施行の改正民法により、相続開始から10年経過後は原則として特別受益・寄与分を主張できなくなる(民法904条の3)
- 争いを防ぐ最善策は遺言書の作成。改ざんや無効のリスクが小さい公正証書遺言が確実
相続が始まった場合、遺言書が作成されていなければ、遺産分割協議をしなければなりません。
遺産分割協議の前提として、戸籍謄本を取り寄せて相続人を確定した上で、遺産の調査も行う必要があります。遺産分割協議を終えた後も、不動産の相続登記であったり、預貯金の解約や名義変更といった諸手続きを行う必要があります。相続手続きの種類によっては、期限が設定されているものもあります。
このように相続手続きでは多くの手続きを行う必要があり、大変な作業となります。今回の記事では、相続手続の内容とその期限について弁護士が解説していきます。わからないことがあれば、気軽に弁護士に相談しましょう。
無料相談の
ご予約はこちら
【電話相談受付中】
受付時間 9:00〜22:00
【来所不要・土日祝も対応】
電話・LINE・ウェブでの相談可能です
1人で悩まずに弁護士に相談ください
相続手続きの期限一覧(早見表)
主な相続手続きの期限を、期限の早い順にまとめました。起算点は手続きごとに異なるため、「いつから数えるか」も確認してください。
| 期限 | 手続き | 起算点・内容 | 根拠・窓口 |
|---|---|---|---|
| 7日以内 | 死亡届 | 死亡の事実を知った日から7日以内(国外で亡くなった場合は3か月以内) | 戸籍法86条/市区町村 |
| すみやかに | 年金受給権者死亡届 | 日本年金機構に亡くなった方のマイナンバーが収録されていれば、原則として省略できる | 日本年金機構 |
| 3か月以内 | 相続放棄・限定承認 | 自己のために相続の開始があったことを知った時から3か月(家庭裁判所で伸長できる) | 民法915条/家庭裁判所 |
| 4か月以内 | 準確定申告 | 相続の開始があったことを知った日の翌日から4か月 | 所得税法125条/税務署 |
| 10か月以内 | 相続税の申告・納付 | 相続の開始があったことを知った日の翌日から10か月 | 相続税法27条/税務署 |
| 1年以内 | 遺留分侵害額請求 | 相続の開始と、遺留分を侵害する贈与・遺贈を知った時から1年(知らなくても相続開始から10年) | 民法1048条 |
| 2年以内 | 葬祭費・埋葬料の請求 | 葬祭を行った日の翌日などから2年 | 国民健康保険・健康保険 |
| 3年以内 | 相続登記 | 相続と不動産の取得を知った日から3年(2024年4月1日より前の相続は原則2027年3月31日まで) | 不動産登記法76条の2/法務局 |
| 3年 | 死亡保険金の請求 | 請求権は3年で時効にかかる(保険会社の約款も確認) | 保険法95条/保険会社 |
| 5年 | 遺族年金・未支給年金の請求 | 5年で時効にかかる | 国民年金法102条・厚生年金保険法92条/年金事務所 |
| 10年 | 特別受益・寄与分の主張 | 相続開始から10年を過ぎた遺産分割では、原則として主張できない(2023年4月1日より前の相続は、2028年3月31日まで猶予される場合がある) | 民法904条の3 |
遺産分割協議には期限はない
親族が亡くなった場合、亡くなった親族(被相続人)の遺産を分けるためには、遺言書がない限り、相続人全員の話し合いによる遺産分割協議をしなければなりません。
被相続人の遺産を取得するためには、預貯金口座の解約、不動産の相続登記、その他金融資産の名義変更といった各種手続が必要となりますが、いずれの手続においても、相続人の署名・捺印のされた遺産分割協議書と印鑑登録証明書が必要となります。なお、銀行等の金融機関によっては、独自の相続手続を採用していることもあるため、事前に相続手続を確認しておくことが大切です。
この遺産分割協議それ自体については、法律上期限はありません。
しかし、遺産分割協議をすることなく、何年も放置することで様々な不都合は生じます。
遺産分割協議の書き方に関するコラム| 【テンプレートつき】遺産分割協議書の書き方について弁護士が解説
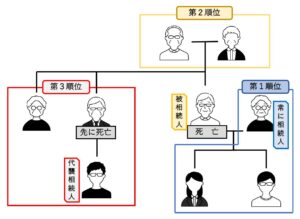
TIPS!法定相続人とは法定相続人とは、法律上被相続人を相続する権利のある人を言います。
|
放置することで生じるデメリット
遺産分割協議をせずに放置すると、後述する様々な手続の期限に間に合わない事態を生じさせてしまいます。
また、遺産分割をせずに何年も経過すると、相続人が死亡し、二次相続が発生してしまい、遺産分割協議の当事者が増えてしまいます。
具体的には、被相続人の死亡時の相続人が、その子供2人であったものの、数年後に子供の1人が死亡すると、その子供の相続人である妻や子供(孫)が被相続人の遺産分割協議の当事者となってしまいます。
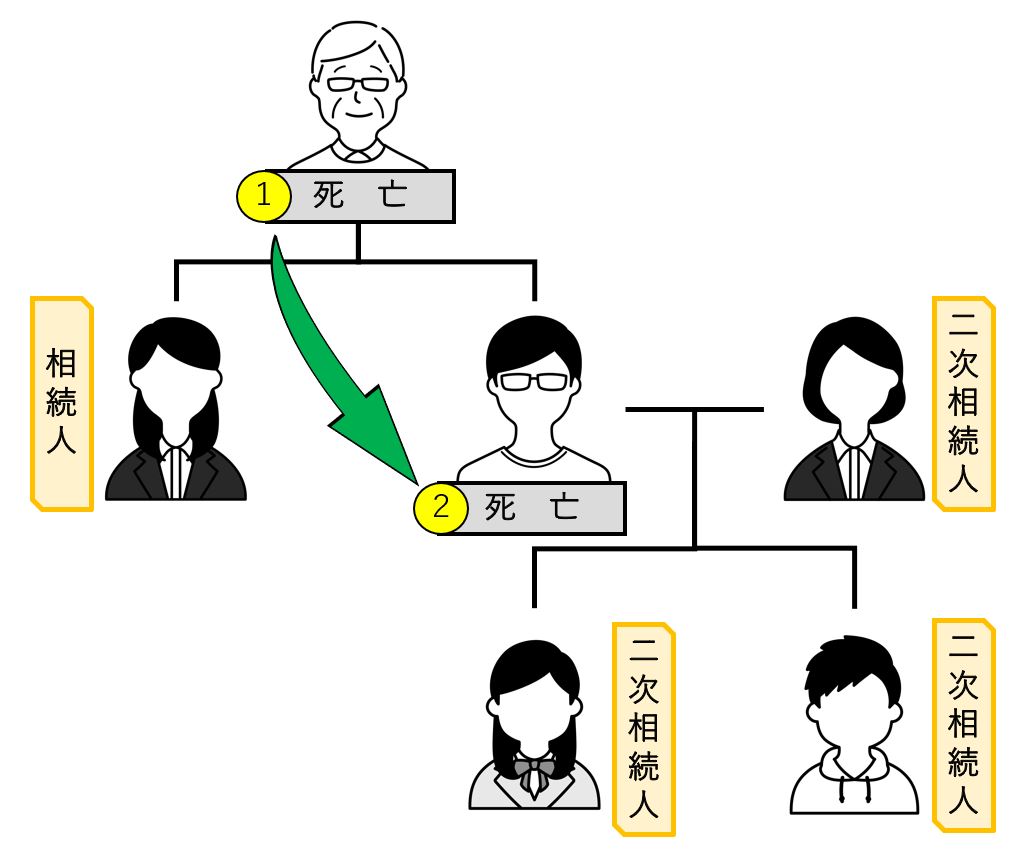
遺産分割協議の当事者が増えれば増えるほど、話し合いを進めることは難しくなります。このような事態を回避するため、速やかに遺産分割協議を行うことが重要です。
さらに、あらかじめ遺言書を作成しておくことも検討しておくべきでしょう。なぜなら、遺言を作成しておくことで、遺産分割協議を省略させることができ、遺産分割協議を放置することで生じる問題を防ぐことができるからです。
相続放棄は3か月
相続放棄とは、相続人としての地位から離脱し、被相続人の財産や義務の一切の承継を拒否する意思表示です。相続放棄をすることで、はじめから相続人ではなかったことになります。そのため、被相続人の有していた財産だけでなく、借金等のマイナス財産も引き継がなくてもよくなります。
しかし、相続放棄は、相続開始を知った日から3か月以内に家庭裁判所宛に申述しなければなりません。これを相続放棄の熟慮期間といいます。
相続放棄の熟慮期間を経過すると、相続を単純承認したとみなされ、マイナス財産も含めて承継することになります。もし、期間内に相続放棄の申述ができない場合には、家庭裁判所に対して、期間の伸長を申立てておきましょう。
熟慮期間3か月を経過した場合
熟慮期間の3か月を経過したとしても、諦めることはありません。
被相続人にほとんど財産がないと考えていたところ、熟慮期間を経過すると、突然、被相続人の債権者から借金の支払いを求められることはよくあることです。
このような場合にまで、3か月の熟慮期間を徹底させてしまうと、相続人にあまりに酷です。
そこで、相続財産が全くないと誤信したことで相続放棄しなかった場合で、その誤信をしたことに相当な理由があれば、借金の存在を知った時を相続放棄の熟慮期間の起算点となります。
例えば、相続人が、被相続人と日常的な交際がなかったような場合には、借金を含めた相続財産がないと誤信しても致し方ないといえ、誤信をしたことに相当な理由があるといえるでしょう。
▶相続放棄に関する裁判所の解説はこちら
相続放棄後の相続人の相続放棄
相続放棄をすることで、相続人であった親族は、はじめから相続人ではなかったことになります。
これにより、相続放棄をした相続人の次順位の法定相続人が相続人となります。例えば、子どもが相続放棄をすれば、被相続人の親(直系尊属)が相続人となります。既に親が死亡している場合には、被相続人の兄弟姉妹が相続人となります。兄弟姉妹が既に他界している場合には、その兄弟姉妹の子供(甥・姪)が相続人となります。
次順位の相続人も、相続放棄する場合には、自己のために相続の開始があったことを知った時から3か月の熟慮期間内に,その旨を家庭裁判所に申述しなければなりません。
TIPS!限定承認相続放棄に似た制度に「限定承認」というものがあります。限定承認とは、相続によって得たプラスの財産の限度で、借入等の負債を承継する相続の形態です。 限定承認をしておくことで、相続財産の清算をした結果、債務超過となることが分かっても、承継したプラスの財産を超えて、債務を負担する必要がなくなります。他方で、プラスの財産がマイナスの財産よりも多い場合でも、超過する部分を取得することができます。 この限定承認も相続放棄と同様に相続開始のあったことを知った日から3か月以内に家庭裁判所に申述しなければなりません。 |
無料相談の
ご予約はこちら
【電話相談受付中】
受付時間 9:00〜22:00
【来所不要・土日祝も対応】
電話・LINE・ウェブでの相談可能です
1人で悩まずに弁護士に相談ください
相続税の申告は10か月
相続税の申告義務がある人は、相続があったことを知った日の翌日から10か月以内に相続税の申告書を提出しなければなりません。
申告期限の日が土曜日、日曜日、祝日である場合には、これらの日の翌日が申告期限となります。申告期限の日が日曜日・祝日などの休日、土曜日に該当する時は、これらの日の翌日が相続税の申告期限となります。
また、相続税の納付期限も、申告期限と同様に、相続があったことを知った日の翌日から10か月以内とされています。
相続税は原則として一括して納付する必要がありますが、金銭で納付することが困難である場合等の要件を満たす場合には、相続税の延納が認められます。
なお、相続税の申告は、専門的な知識を要しますから税理士等の専門家に早めに相談しておくべきでしょう。
相続税の基礎控除
全ての相続に相続税の申告が必要となるわけではありません。
相続税の基礎控除を超える場合に相続税の申告が必要とされます。平成27年以後に被相続人が亡くなった場合、相続税の基礎控除額は、「3000万円+法定相続人の数×600万円」となります。
期限を過ぎた場合のデメリット
10か月の期限内に申告や納税しなかった場合には、延滞税や無申告加算税が課されます。また、税金の軽減制度が利用できなくなります。
• 小規模宅地等の特例
• 配偶者の税額軽減(配偶者控除)
• 農地等の納税猶予の特例
• 非上場株式等についての贈与税の納税猶予及び免除の特例
• 相続税の物納
ただ、10か月の期限までに遺産分割が完了しなかったとしても、申告期限から3年以内に遺産分割が成立できそうであれば、「申告期限後3年以内の分割見込書」を税務署長に提出することで各特例を適用することができます。
準確定申告は4か月
被相続人が生前に確定申告をしていた場合や確定申告する必要があった場合、相続税とは別に、相続人は、被相続人の所得の確定申告をしなければなりません。この確定申告を「準確定申告」といいます。
準確定申告は、相続人が相続開始があったことを知った日の翌日から4か月以内に行わなければなりません。
相続税は、相続財産を取得したことに対する課税でしたが、準確定申告は亡くなった人自身の所得に対する課税です。
所得税が過分に徴収されている場合には、準確定申告を行うことで所得税が還付されることがあります。なお、還付請求は5年で消滅します。
遺留分侵害請求は1年
遺留分とは、遺言や生前贈与によっても、奪われない法律上保証された相続権をいいます。
遺留分の割合は、法定相続分に対して2分の1の割合とされています。なお、相続人が被相続人の親である場合には、遺留分の割合は法定相続分の3分の1とされます。
遺留分の期限
遺言や生前贈与によって、遺留分割合にあたる金額の遺産を得ることができない場合には、遺留分権利者は、遺留分を侵害している相続人や受贈者に対して、遺留分侵害請求をすることができます。
ただ、この遺留分侵害請求にも期限があります。
遺留分侵害請求は、遺留分の権利者が、相続が開始されたことに加えて、遺留分を侵害する贈与や遺贈があったことを知った時から1年で、時効により消滅します。
また、仮に、遺留分侵害の事実を知らなかったとしても、相続開始から10年が経過すれば、遺留分侵害請求権は消滅します。
死亡保険金の請求は3年
被相続人が、被相続人自身を被保険者とする生命保険に加入している場合、被相続人の相続開始によって、受取人に指定されている人は死亡保険金を受け取ることができます。
しかし、死亡保険金の請求は、いつまでもできるわけではありません。
死亡保険金の請求権は、被相続人の死亡時から3年を経過すれば、保険者(保険会社)の時効の援用により消滅します。
この保険金請求の時効は、相続開始の事実を知っているか否かに関わりません。死亡日から3年となりますので、注意が必要です。
なお、死亡保険金は、受取人固有の財産とされ、相続財産からは除外されますので、原則として、遺産分割において持ち戻し計算はされません。
相続登記は3年
相続財産の中に不動産が含まれている場合、遺言や遺産分割の内容に沿って、不動産の登記名義を被相続人から不動産を取得する人に変更しなければなりません。
令和6年4月からの施行になりますが、不動産の相続登記は義務化されました。
具体的には、不動産を取得した相続人は、相続により所有権を取得したこと(遺言による取得も含みます。)を知った日から3年以内に相続登記の申請をしなければなりません。
また、遺産分割協議により、不動産を取得した相続人は、遺産分割協議の成立日から3年以内に、相続登記の申請をしなければなりません。
正当な理由がないにもかかわらず相続登記の申請をしなかった場合には、10万円以下の過料が科されることがあります。
なお、相続登記については、登記を専門業務とする司法書士に依頼することでスムーズに手続を行うことが可能です。
死亡届は7日以内同居の親族等が、死亡した人の本籍地または住所地の市区町村役場に対して、死亡届と死亡診断書を提出します。死亡届を提出することで火葬許可証の発行を受けられます。 国民年金は14日、厚生年金は10日以内被相続人が年金を受給していた場合、年金受給停止の手続きをする必要があります。 年金事務所または年金相談センターに「年金受給者死亡届」を提出します。 世帯主の変更は14日以内被相続人が世帯主だった場合は、住民票の世帯主を変更する必要があります。 被相続人の住所地の市区町村役場に、死亡後14日以内に「世帯主変更届(住民異動届)」を提出します。 |
預金は10年経てば休眠預金となる
最後の取引から10年以上放置された預金は、「休眠預金」となります。
休眠預金とは、2009年(平成21年)1月1日以降の取引から10年以上取引のない預金を言います。休眠預金になったとしても、預金を引き出すことは可能です。ただ、預金者の住所が確認できない場合には、預金保険機構に移管し、民間の公益活動に活用されることになります。
健康保険・厚生年金保険は死亡日の翌日から5日以内
社会保険の加入者が死亡した場合には、勤務先を通じて資格喪失届を、死亡日の翌日から5日以内に提出する必要があります。社会保険ではなく、国民健康保険や後期高齢者医療保険に加入している場合には、世帯主か同一世帯に属する人が死亡の手続きを行う必要があります。
期限内に相続手続を終わらせるために
上述しましたように、相続手続には、それぞれ期限が設けられています。
その期限内に全ての手続きを完了させることは簡単ではありません。
遺産分割協議は難しい
遺産分割を成立させるためには、利害の対立する相続人間で遺産分けの話し合いをしなければなりません。遺産分けの話し合いが原因となり、家族の関係性が悪化することがあります。
特定の相続人に対する生前贈与や使途不明金がある場合には、各相続人の対立は激しくなることも多いでしょう。
さらに、代襲相続により相続人が多数に上る場合には、顔も見たことのない親族が相続人となるケースもあり、一層話し合いは難しくなります。
このような理由から遺産分割協議を進めて、遺産分割を成立させることは簡単ではありません。
遺言書のすすめ
遺言書を作成しておけば、相続人間の遺産分割協議をする必要はありません。
遺言書の記載内容に沿って、相続人が財産を承継します。
また、遺言書を遺しておくことで、遺言者の意思に沿った相続を実現させることができます。
そのため、相続人間の話し合いを省略するとともに被相続人自身の気持ちを実現させるためにも、遺言書を早い時期に作成しておくことを推奨します。
公正証書遺言を作成する
遺言書を作成するのであれば、公正証書遺言の形式で作成しておくことをおすすめします。
自筆証書遺言のデメリット
自筆で作成する自筆証書遺言には下記のデメリットがあります。
• 遺言書の滅失、偽造、変造の可能性
• 内容が不明瞭なため無効となる
• 遺言の方式を欠き無効となる
• 検認の手続が必要となる
公正証書遺言のメリット
他方で、公正証書遺言には、以下のようなメリットがあります。
• 公証人と証人2名の面前で作成するため無効となるリスクが低い
• 内容の不明瞭や方式違反で無効とならない
• 滅失、偽造、変造の可能性がない
• 検認の手続が不要
公正証書遺言の作成には、所有する資産額に応じた費用が発生します。
また、自筆証書遺言については、遺言に添付させる財産目録はパソコンで作成することも可能となり、これまでよりも自筆証書遺言は作成し易くなりました。
それでも、自筆証書遺言のデメリットや公正証書遺言のメリットを考えれば、費用をかけてでも公正証書遺言を作成しておくべきでしょう。
ただし、遺留分侵害請求を受けるリスクを踏まえると、特定の相続人のみに遺産を承継させる、極端な内容の遺言は控えるべきでしょう。
相続手続きは弁護士に相談しよう
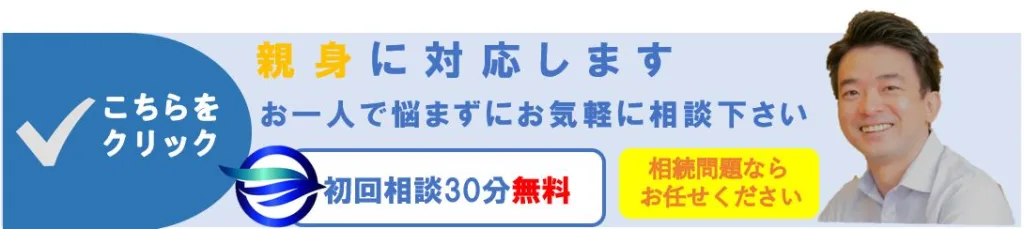
戸籍謄本(出生から死亡まで)の取寄せと相続人の調査、相続人間の遺産分割協議といったプロセスを経て、遺産を承継することができます。
その他にも、遺留分侵害請求や相続税の申告といった難しい手続も必要となることがあります。
話し合いに限らず、書類の収集に予想以上の時間を取られることもしばしばです。
時間切れとならないよう早めに弁護士等の専門家に相談し、アドバイスを受けることで適切な解決が期待できます。
初回相談30分を無料で実施しています。
面談方法は、ご来所、zoom等、お電話による方法でお受けしています。
お気軽にご相談ください。
対応地域は、大阪難波(なんば)、大阪市、大阪府全域、奈良県、和歌山県、その他関西エリアとなっています。
相続の問題を弁護士に相談する(難波・心斎橋)
- 遺産分割の協議・調停を弁護士に依頼する(大阪家庭裁判所の調停・審判にも対応)
- 遺留分侵害額請求を弁護士に依頼する(遺言や生前贈与で取り分が少ないとき)
- 大阪・難波の遺産相続の相談窓口(初回相談30分無料)
- 相続事件の弁護士費用(着手金・報酬の目安)
あわせて読みたい関連記事
関連記事|相続欠格で相続権は剥奪できる?5つの欠格事由と相続廃除との違いをわかりやすく解説
関連記事|相続した財産を時効取得できるのか?相続財産の取得時効の問題を弁護士が解説
関連記事|遺産を孫に相続させたい|孫に相続させる5つの方法と注意点
関連記事|相続放棄はいつまでに?期限が過ぎた時の対応や期限の延期を解説
関連記事|相続の戸籍謄本を取り寄せる3つの方法|戸籍の種類や相続手続きを解説
関連記事|遺産分割協議書のテンプレートを徹底解説!自分で作成するためには
関連記事|遺留分の時効は1年!時効を止める方法と注意点を解説
相続手続きの期限や遺産分割・遺留分でお困りの方は、大阪・なんばの相続(遺産相続)に強い弁護士(難波みなみ法律事務所)のページをご覧ください。初回相談30分無料・来所不要で大阪府全域に対応しています。
よくある質問(FAQ)
Q. 遺産分割協議に期限はありますか?
協議そのものに法律上の期限はありません。しかし実質的な期限として10年を意識してください。2023年4月1日施行の改正民法により、相続開始から10年を経過すると、原則として特別受益や寄与分を主張できなくなり、法定相続分どおりに分けるほかなくなるためです。生前贈与を受けた相続人がいる場合や、被相続人の財産維持に貢献した相続人がいる場合、10年を過ぎるとその事情を反映できなくなります。
Q. 相続放棄はいつまでにすればよいですか?
自己のために相続の開始があったことを知った時から3か月以内です(熟慮期間)。この期間内に家庭裁判所へ申述する必要があります。財産の全容が把握できず判断できない場合には、家庭裁判所に期間の伸長を申し立てることができます。なお、被相続人の債務の存在を知らなかったなど特別な事情がある場合には、3か月を過ぎてから相続放棄が認められた例もあります。
Q. 相続税の申告期限はいつですか?
被相続人が亡くなったことを知った日の翌日から10か月以内です。この期限までに申告と納付の両方を済ませる必要があります。遺産総額が基礎控除額(3,000万円+600万円×法定相続人の数)以下であれば申告は不要ですが、配偶者の税額軽減や小規模宅地等の特例を使って税額が0円になる場合には、特例の適用を受けるために申告書の提出が必要です。
Q. 相続登記をしないとどうなりますか?
2024年4月1日から相続登記が義務化され、不動産を取得したことを知った日から3年以内に申請しなければ、正当な理由がない限り10万円以下の過料の対象となります。この義務は施行日より前に発生した相続にも適用され、その場合は原則として2027年3月31日までが期限です(相続と不動産の取得を知ったのが2024年4月1日以降なら、知った日から3年以内)。遺産分割がまとまらない場合には、相続人申告登記という簡易な手続で義務を履行することもできます。
Q. 遺留分の請求はいつまでできますか?
相続の開始と、遺留分を侵害する贈与または遺贈があったことを知った時から1年以内です。この期間を過ぎると時効により権利が消滅します。また、それらを知らなかった場合でも、相続開始から10年が経過すると権利は消滅します(除斥期間)。1年という期間は非常に短いため、証拠集めの前にまず内容証明郵便で請求の意思表示をしておくことが実務上の鉄則です。
Q. 手続を放置するとどのようなデメリットがありますか?
第一に、相続人がさらに亡くなって相続人の数が増え(数次相続)、協議が事実上まとまらなくなります。第二に、10年の経過により特別受益・寄与分を主張できなくなります。第三に、相続登記の義務違反による過料のリスクがあります。第四に、預金を10年放置すると休眠預金となり、払戻しに追加の手続が必要になります。第五に、相続税の申告遅れによる無申告加算税・延滞税が発生します。